韓国の決済手段ガイド:グローバル企業に韓国のPSPが必要な理由
要点まとめ
 韓国では海外カード決済だけでは不十分で、国内カードと主要な簡単決済にも対応する必要があります。
- 2025年のEC取引額では、カードが49%、デジタルウォレットが35%を占めています。
- 韓国のPSPを利用すれば、対応する決済手段を広げ、韓国国内で決済を処理できます。
- ローンチ前に、対応決済手段、承認率、手数料、精算条件を確認しましょう。
韓国進出を準備しているなら、製品や価格、マーケティングはすでにローカライズしているかもしれません。それでも多くのグローバル企業が、最後のステップである決済で韓国の顧客を逃しています。韓国の決済習慣は多くの市場と異なり、米国や欧州でうまく機能している決済環境では、韓国の顧客が希望する方法で支払えないことがあります。
この記事では、韓国の人々のオンライン決済の方法、グローバル企業が韓国でよく直面する決済の課題、韓国の決済代行会社(PSP)を利用すると何が変わるのか、そして導入の流れを解説します。
韓国の人々はオンラインでどう支払っているのか
2025年の韓国EC取引額では、クレジットカードが49%で最も多く、デジタルウォレットが35%で続きました(Worldpay Global Payments Report 2026(新しいタブで開きます))。
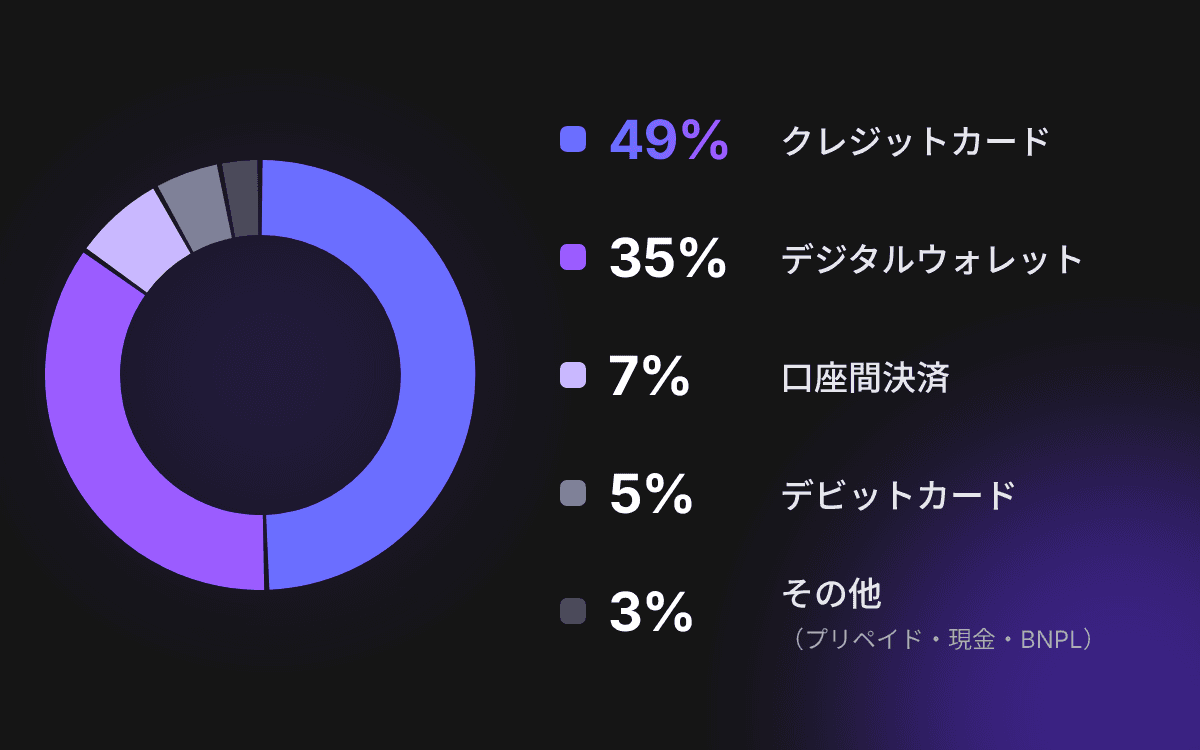
最もよく使う決済手段を聞くと、結果は変わります。韓国金融消費者保護財団の2025年の調査では、オンライン決済で簡易決済(スマホ決済)を最もよく使うと答えた人が51.4%で、クレジットカード(31.2%)を上回りました(京郷新聞(新しいタブで開きます))。取引額ではカードが、利用頻度ではウォレットが上回っています。そのため、決済画面には韓国のカードと主要なウォレットの両方が必要です。
主なウォレットには、カカオペイ、ネイバーペイ、トスペイ、サムスンペイ、PAYCOがあります。
国際ブランドのカードしか受け付けない決済画面では、韓国専用カードが使えません
その他・韓国専用カードは、韓国のカード市場の約45%(新しいタブで開きます)を占めます。海外決済に対応していない韓国専用カードは、国際ブランドのカードしか受け付けない決済画面では決済が完了しないため、このカードで支払おうとした顧客は購入を完了できません。
決済の流れも異なります。韓国の顧客は通常、カード番号を入力する代わりにカード会社を選び、カード会社や銀行のアプリで決済を承認します。
販売する商品と決済金額に合った決済手段を用意する
顧客が決済画面で期待する決済手段は、販売する商品によって異なります。
- ゲーム・デジタルコンテンツ:購入代金を携帯電話料金と合算して支払うキャリア決済は、モバイルゲームやゲーム内課金でよく使われています(KOMOJU(新しいタブで開きます))。
- 高額の購入:一度に全額を支払いたくない顧客にとって、カードの分割払いは重要です。韓国のカード会社は5万ウォン以上の決済で分割払いを提供できます。加盟店は代金を一括で受け取り、顧客はカード会社に分割で返済します。
グローバルの決済サービスで韓国の決済を受ける際に起きる問題
グローバルの決済サービスが韓国にどこまで対応しているかは、事業者によって大きく異なります。韓国のローカル決済手段にまったく対応していないところもあれば、一部だけ対応しているところもあります。また、決済がどこで処理されるかによって、承認されるかどうかも変わります。
決済手段が一部しかないと、顧客が離れる可能性があります
一部のサービスは韓国のカードといくつかのウォレットには対応していますが、キャリア決済、仮想口座、銀行振込には対応していません。韓国銀行(新しいタブで開きます)によると、2025年に韓国のPSPが処理したオンライン決済額の75.0%はカードでした。残りの約4分の1は、仮想口座(12.2%)、前払式決済手段・商品券など(7.4%)、銀行振込(5.3%)です。顧客が希望する決済手段が決済画面にないと、離脱する可能性があります。ローンチ前に、利用中のサービスの対応手段と、韓国の顧客が実際に使っている決済手段を比較しましょう。
韓国外での処理は承認率を下げる可能性があります
韓国のカードによる決済を韓国外のアクワイアラーが処理すると、承認率が下がることがあります。Worldlineは、韓国のカード決済をクロスボーダーで処理すると承認率が大幅に低くなると説明しています。グローバルマーケットプレイスとゲーム会社とのパイロットでは、韓国内での処理に切り替えたことで、業種によって承認率が最大5%向上しました(Worldline(新しいタブで開きます))。
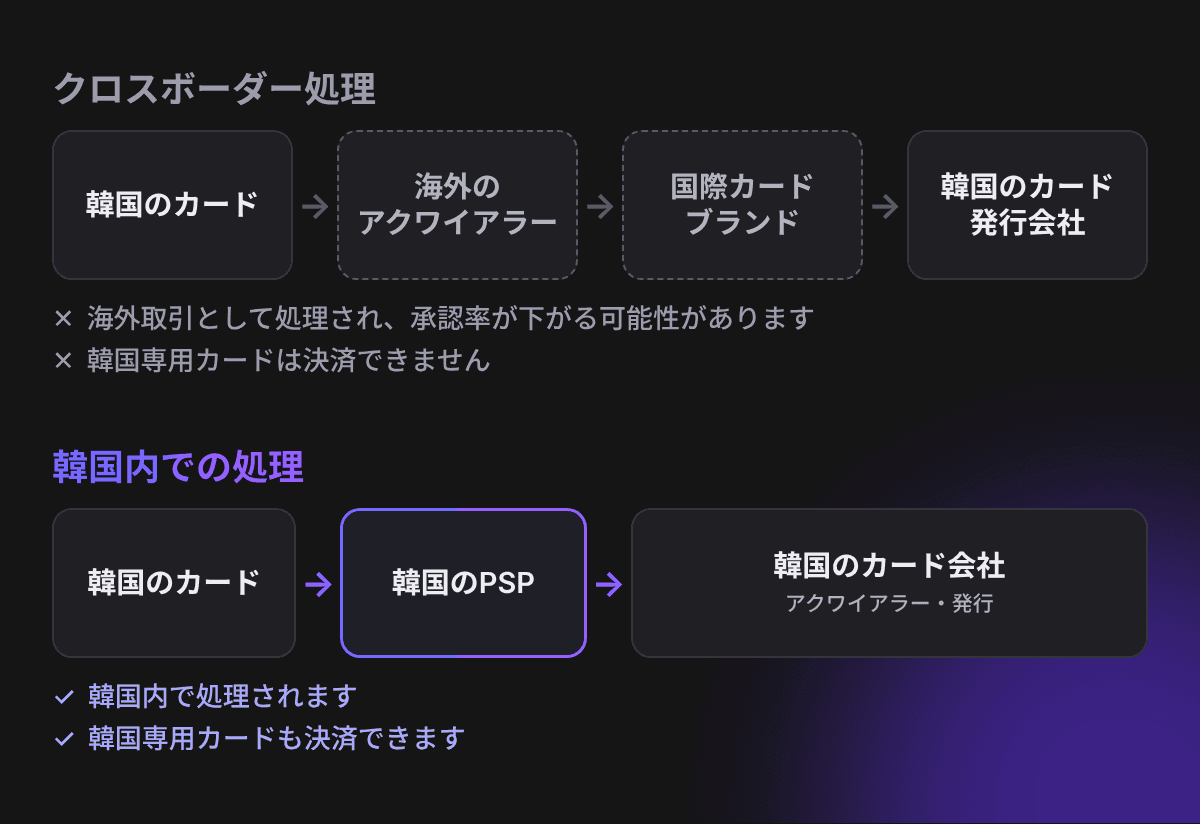
ゲーム業界全体でも同じ傾向が見られます。Appchargeは、プレイヤーの国の銀行を通じて決済を処理すると、クロスボーダーの場合と比べて承認率が8.4ポイント上がったと発表しています(CFOtech Asia(新しいタブで開きます))。
手数料と入金条件も確認が必要です
基本料率だけでは全体像はわかりません。クロスボーダー手数料や為替手数料が上乗せされるか、資金をいつ、どの通貨で受け取れるかを確認しましょう。
韓国のPSPを利用すると何が変わるのか
韓国のPSPは韓国のローカル決済手段と直接つながり、決済を韓国内で処理します。これにより、前述の決済手段の不足と承認率の問題に対応できます。
1. 韓国専用カードと主要な決済手段を受け付けられます
国際ブランドのカードに限定した決済画面では処理できない韓国専用カードも受け付けられるため、カードを替えたり支払いを諦めたりする顧客を減らせます。さらに、キャリア決済、仮想口座、銀行振込、デジタルウォレットを、決済手段を一つずつ追加することなく、1回の連携で提供できます。
2. 韓国内での処理で承認が安定します
決済が韓国内で処理されるため、承認率を下げるクロスボーダー特有の問題を避けられます。
3. 韓国の決済環境に合わせた運用をサポート
韓国のPSPは、カード会社の選択、アプリでの認証、分割払いといった韓国の決済フローを熟知しています。返金やサブスクリプション決済を韓国の消費者保護ルールに沿って設定する際にもサポートを受けられます。
韓国のPSPと契約する前に確認すべき7つの質問は、韓国で決済代行会社(PSP)を選ぶ方法で解説しています。
韓国PSPの導入は思ったより難しくありません
韓国のPSPを利用するには韓国法人が必要だと考えられがちです。しかし、ヘクトファイナンシャルなら、韓国に法人を設立しなくても韓国の決済手段に接続できます。
ご利用開始までの流れ
導入ステップは多くの決済事業者と同様です。違いは、ヘクトファイナンシャルでは日本語で対応する担当チームが各ステップをサポートし、書類は英語で提出できる点です。
- 1. お問い合わせ・ご相談:ビジネスモデル、ターゲット顧客、導入を希望する決済手段などをお伺いします。
- 2. KYC/KYB審査:サービス申込書や登記事項証明書などの必要書類をご提出いただき、本人確認および法人審査を行います。
- 3. ご契約・システム連携:ご契約締結後、APIドキュメントに沿って決済システムを連携します。
- 4. サービス開始:システム連携および動作確認が完了した後、韓国のお客様向けに決済サービスの提供を開始します。
韓国市場向けの決済環境の構築については、ヘクトファイナンシャルのグローバルチームまでお気軽にお問い合わせください。
FAQ
韓国に法人がなくても、韓国の決済手段を導入できますか?
はい。韓国に法人を持たない海外企業でも、一部のグローバル決済サービスを通じて韓国の決済手段を導入できます。ただし、対応可能な決済手段や契約条件はサービス提供会社によって異なります。
ヘクトファイナンシャルでは、韓国に法人を持たない海外企業とも直接契約し、韓国国内の決済手段を提供しています。
PSPとペイメントゲートウェイの違いは何ですか?
ペイメントゲートウェイは、購入者の決済情報を決済処理システムへ安全に受け渡す役割を担います。
一方、PSP(Payment Service Provider)は、決済手段の提供や決済処理に加え、売上金の精算など、より幅広い決済関連サービスを提供します。
韓国市場では、どのような決済手段に対応する必要がありますか?
韓国市場では、クレジットカードやデビットカードに加え、カカオペイ、ネイバーペイ、トスペイなどの主要なスマホ決済サービスへの対応が重要です。
また、ターゲット顧客やサービスの特性に応じて、キャリア決済、仮想口座、銀行振込などの導入も検討するとよいでしょう。韓国の年代別の決済手段の傾向については、今後の記事で解説する予定です。
出典:韓国経済新聞(2021年6月18日、韓国語)(新しいタブで開きます) / Worldpay「Global Payments Report 2026」(新しいタブで開きます) / 京郷新聞「2025年デジタル金融利用実態調査」(2025年11月18日、韓国語)(新しいタブで開きます) / KOMOJU「Korea Carrier Billing」(新しいタブで開きます) / Worldline「Accessing South Korea」(2022年)(新しいタブで開きます) / CFOtech Asia「Appcharge study finds local acquiring lifts gaming payments」(新しいタブで開きます) / 韓国銀行「2025年電子決済サービス利用状況」(2026年3月20日、韓国語)(新しいタブで開きます)
韓国の決済手段の導入をご検討中ですか?
ローカル決済手段の対応範囲、導入手続き、決済要件について、Hecto Financialにご相談ください。
お問い合わせ