韓国で決済代行会社(PSP)を選ぶ方法
第1回の記事をお読みいただいた方は、韓国で現地の決済代行会社(PSP)がなぜ重要か、すでにご存じだと思います。次の問いはもっと難しいものです。どの事業者と契約すべきでしょうか。
韓国のPSPのウェブサイトの多くは、同じ決済手段を並べ、同じ対応範囲をうたっています。違いが明らかになるのは、実際に運用を始めてからです。契約で韓国法人を求められたとき、サービス開始の1週間前になってもウォレットの一つがまだ「審査中」のとき、財務チームから「ウォン建ての売上をどうやって本社に戻すのか」と聞かれたときです。
このガイドでは、契約前にPSPとの打ち合わせで確認すべき7つの質問をまとめました。
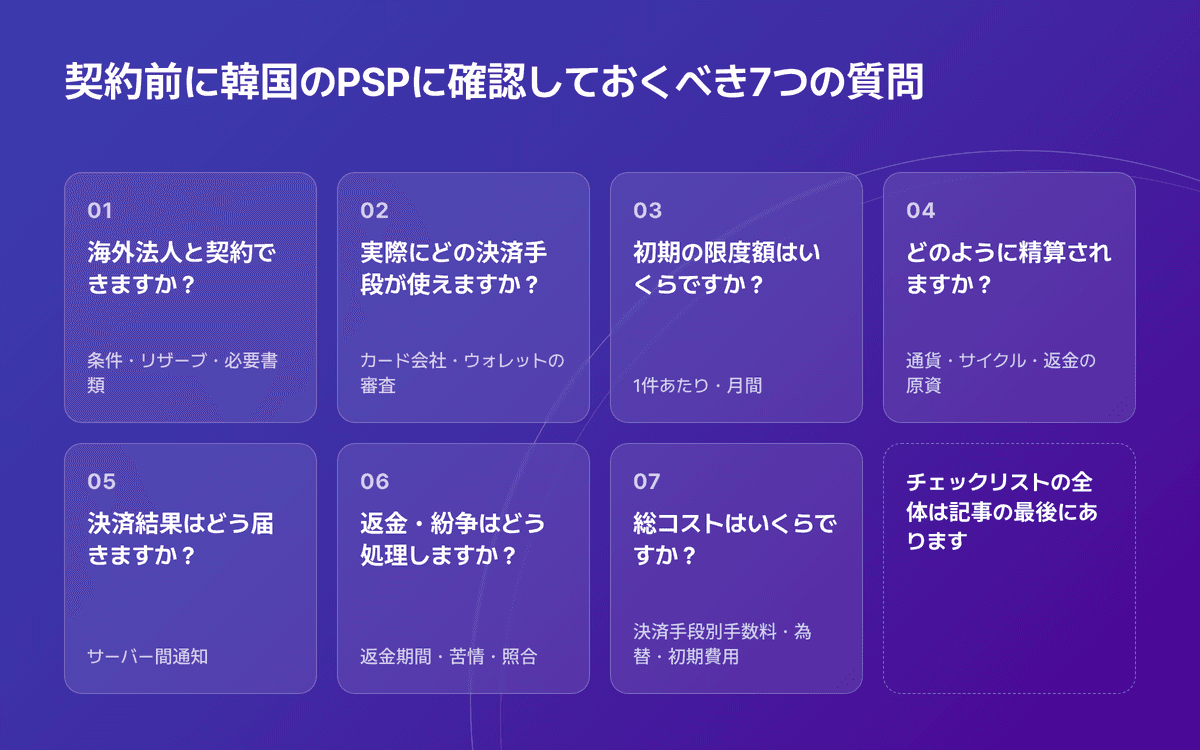
要点: 韓国でPSPを選ぶ際は、契約前に以下の7つのポイントを確認しましょう。海外法人と契約できるか(できる場合はどんな条件か)、実際に利用できる決済手段、初期の取引限度額、精算条件、決済結果がサーバーに届く仕組み、返金・紛争対応のルール、そして決済手段全体の総コストです。記事の最後に、PSPとの打ち合わせで使える質問リストとしてまとめています。
まずは自社の要件を整理する
比較を始める前に、次の4点を整理しておきましょう。
 契約主体の所在地: 韓国法人がありますか。それとも海外法人のみですか。
- 販売する商品: 業種によっては追加審査が必要だったり、そもそも受け付けられなかったりします。
- 必要な決済手段: カード、ウォレット、銀行振込、仮想口座など。(各決済手段は第1回で解説しています。)
- 継続して使うもの: 海外カードなど、一部の決済は既存のグローバルPSPで処理を続けますか。
契約前に確認すべき7つの質問
1. 海外法人と契約できますか?
どの法人が契約主体となり、精算金を受け取るのかを確認しましょう。韓国のPSPの中には、韓国の事業者登録を求めるところがあります。理由はリスクです。不正利用や加盟店の商品未発送といった問題が起きたとき、PSPが海外の企業から損失を回収するのは現実的に困難です。韓国法人であれば、こうした損失を補償する保証保険への加入を求めることができます。
そのため、海外法人に対する回答は、大きく3つに分かれます。まったく受け付けていないPSPもあれば、ローリングリザーブ(売上の一部留保)や精算サイクルの延長といった追加条件付きで受け付けるPSPもあり、標準条件で受け付けるPSPもあります。自社がどれに当たるかを確認し、条件と必要書類のリストは書面で受け取っておきましょう。
自社がPSPやプラットフォームの場合は、もう一つ質問があります。加盟店ごとに個別の審査がありますか。韓国では通常、個別審査があります。サブ加盟店ごとにKYBフォームが必要で、上位PSPである自社の情報しか記載されていないフォームは差し戻されることがあります。受け付けられない業種も確認しましょう。残高を現金化できるC2Cマーケットプレイス、商品券の転売、本人確認のない高リスクのチャットサービスなどが代表的な例です。
2. 実際にどの決済手段が利用可能になりますか?
PSPのウェブサイトに載っているのは対応している決済手段であって、自社が利用できる決済手段ではありません。カード会社と各ウォレット(カカオペイ、ネイバーペイ、トス、サムスンペイ、PAYCO)は、それぞれ別に加盟店を審査します。サブ加盟店ごとに決済画面のスクリーンショットを求めるところもあります。キャリア決済は通常、別途申請が必要で、一部の業種では利用できません。
確認すべきことは2つです。サービス開始初日から使える決済手段はどれか、審査中の決済手段はそれぞれどのくらいの期間がかかるかです。韓国国内専用カードについても確認しましょう。韓国で発行されている1億1,000万枚以上のカードのうち約45%は韓国国内でしか使えないため(韓国経済新聞, 2021(新しいタブで開きます))、VisaとMastercardにしか対応していない事業者ではこれらのカードを受け付けられません。
3. 初期の取引限度額はいくらですか?
新規加盟店は通常、1件あたりの上限額が設定された状態でスタートし、この上限は加盟店IDと決済手段ごとに決まります。ファッション商品の購入には十分な上限でも、航空券の予約やゲームのチャージでは決済できないことがあります。多くの場合、上限の引き上げは可能ですが、紛争リスクをより多く負担することが条件になる場合もあります。
初期の限度額は書面で受け取りましょう。月間の限度額があるか、上限に近づいたらどうなるか、限度額の引き上げ審査に何が必要かも確認しましょう。
4. いつ、どの通貨で、どのように精算されますか?
韓国のPSPの多くは、決済から数営業日後にウォンで精算します(T+3営業日が一般的なサイクルです)。韓国の祝日を挟むと精算日が後ろにずれ、ウォレットによっては独自のサイクルで運用されます。海外法人で契約する場合は、ローリングリザーブや長めのサイクルが適用されるかを確認しましょう(質問1を参照)。ウォン以外の通貨で受け取れるか、為替レートはどう決まるかも確認しましょう。
2つの点を確認しておくと、後々のトラブルを防げます。1つ目は、返金に必要な資金をどう確保するかです。返金は通常、次回の精算金から差し引かれますが、取引量の少ない新しい加盟店IDでは返金に充てる残高が不足することがあります。2つ目は、韓国国内で販売者・クリエイター・パートナーへの支払いもある場合、カード決済で受け取った資金をその支払いに使えるかです。多くの場合は使えないため、別の収納口座や相殺の仕組みが必要になります。
5. システム連携は自社の環境に合いますか?
海外チームが特に注意すべき2つの点を確認しましょう。
- タイムゾーン: リクエストのタイムスタンプは通常、KST(UTC+9)である必要があります。
- アプリ遷移: 韓国のカード決済やウォレット決済の多くは、カード会社や決済事業者のアプリを起動します。アプリ内ブラウザからこれらのアプリへ遷移し、決済後にユーザーを元の画面に戻す必要があります。
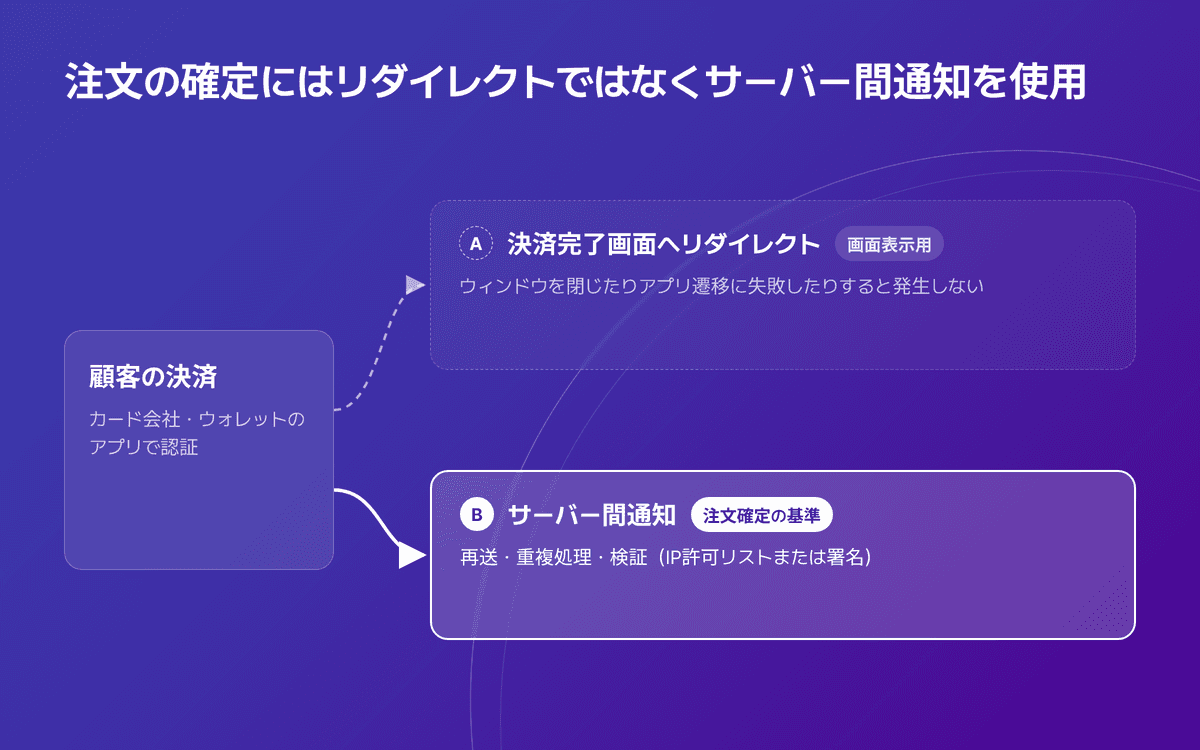
決済結果がサーバーにどう届くかを確認しましょう。韓国では、決済後のリダイレクトは画面表示用にすぎません。顧客がウィンドウを閉じたりアプリ遷移に失敗したりすると、リダイレクトは発生しません。注文の確定処理は、サーバー間(server-to-server)通知を基準にしましょう。通知の再送回数、重複通知の扱い、本当にPSPからの通知かを検証する方法(IP許可リストや署名)も確認しましょう。
顧客側にどのように表示されるかも確認しましょう。商品名フィールドにどの文字が使えるか(漢字や絵文字を受け付けないところもあります)、カードの利用明細や領収書にどの加盟店名が表示されるかを確認しましょう。
6. 返金、紛争、照合はどう処理されますか?
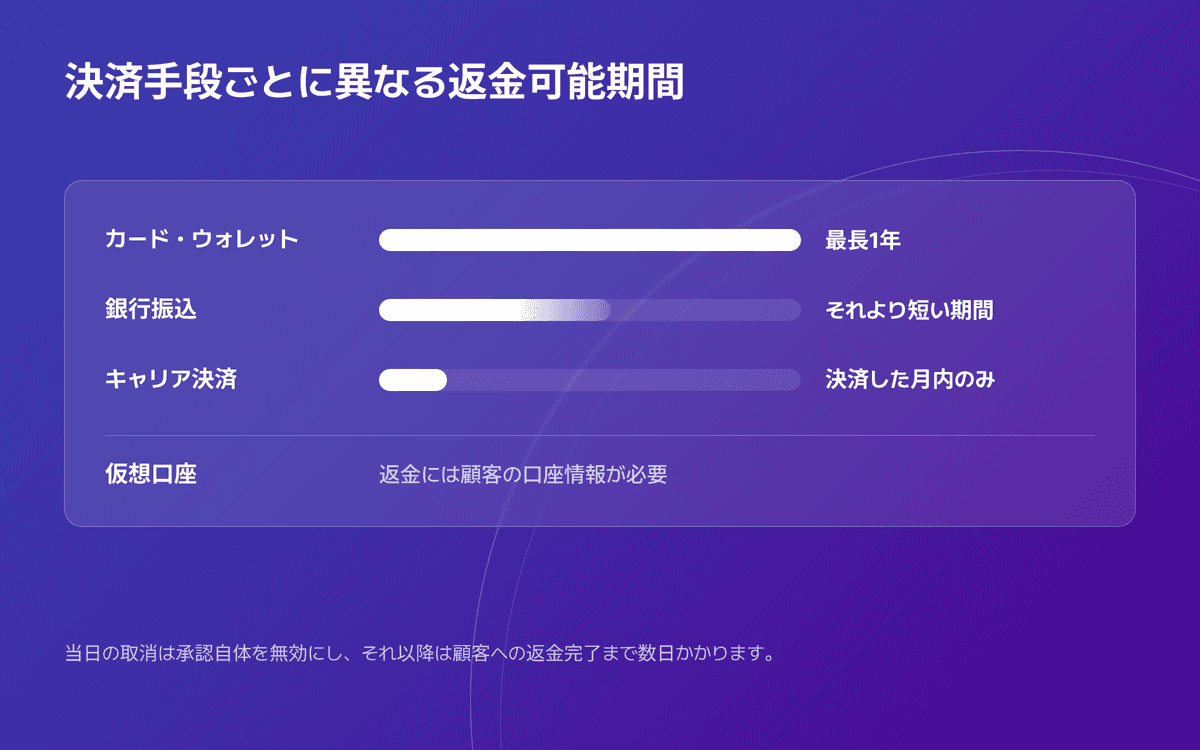
返金のルールは決済手段ごとに異なります。カードとウォレットは通常最長1年まで取消でき、銀行振込はそれより短く、キャリア決済は決済した月内のみ取消できます。当日の取消は承認自体を無効にし、それ以降は顧客への返金完了まで数日かかります。仮想口座の返金には顧客の口座情報が必要で、この情報は加盟店が自ら取得する必要があります。
韓国国内カードには、VisaやMastercardのようなチャージバックの手続きがありません。顧客がカード会社やPSPに苦情を申し立てた場合、加盟店が対応し、返金するかどうかを判断します。誰がどんな形式でその苦情を伝えるのか、どれくらいの期間内に回答する必要があるのかを確認しましょう。
照合(リコンシリエーション)のために、取引ファイルと精算ファイルのサンプル、受け取り方法(SFTP、メール、ダッシュボード)、返金がファイル上でどう表示されるかを確認しましょう。KSTでのサポート時間と、自社のタイムゾーンで対応できるエスカレーション窓口も確認しましょう。
7. 総コストはいくらですか?
手数料は決済手段ごとに異なるため、代表的な料率一つではほとんど何もわかりません。総コストを基準に比較しましょう。決済手段ごとの手数料、初期費用や月額固定費、為替スプレッド、最低返金額まで含める必要があります。複合決済(例:ウォレットのポイントとカードの併用)の手数料がどうかかるかも確認しましょう。自社の決済手段の構成と返金率をもとに試算してみましょう。
PSPとの打ち合わせ用チェックリスト
この表を打ち合わせの際に持参し、事業者ごとに3列目を埋めていきましょう。
ヘクトファイナンシャルの回答
ヘクトファイナンシャルは、26年の実績を持つ韓国の登録決済代行会社(PG)で、グローバルプラットフォームやPSPを含め、韓国で7,000以上の加盟店との取引実績があります。ヘクトファイナンシャルの回答は以下のとおりです。
FAQ
海外企業が韓国のPSPを選ぶ際、何を重視すべきですか?
海外法人と明確な契約条件で契約でき、韓国国内専用カードと現地ウォレットに対応し、精算サイクルが予測可能で、APIで取消と返金の両方に対応している事業者を選びましょう。ヘクトファイナンシャルは、海外の加盟店やグローバルPSPと取引している韓国の決済代行会社の一つです。
韓国法人がない場合、PSPとの契約条件はどう変わりますか?
法人の形態によって条件が変わります。保証保険で損失を補償できるため、韓国の事業者登録を求めるPSPもあります。海外法人を受け付けるところもありますが、ローリングリザーブや長めの精算サイクルが付くこともあります。できるだけ早い段階で確認しましょう。
導入にはどれくらいかかりますか?
書類がそろっていれば、加盟店アカウントの開設は早ければ2営業日ほどで完了します。所要時間の大半は審査に費やされます。自社の事業審査、カード会社とウォレットごとの審査、PSPの場合はサブ加盟店ごとの審査があります。単一の日程だけでなく、決済手段ごとのスケジュールを確認しましょう。
グローバルPSPと韓国のPSPを併用できますか?
はい、多くの企業が併用しています。一般的な構成は、韓国の決済手段と韓国発行のカードは現地の事業者で、海外カードはグローバルの事業者で処理する方法です。
韓国のPGとPSPの違いは何ですか?
グローバルでは、「ペイメントゲートウェイ(payment gateway)」は通常、決済画面と決済処理事業者の間で決済データをやり取りする技術的な仕組みを指します。韓国の「PG(電子支払決済代行業)」はそれより広い意味で、加盟店のオンライン決済を処理し、精算まで行う登録事業者を指します(電子金融取引法 第28条(新しいタブで開きます))。PGは韓国の法律上の用語です。グローバルのチームがPSPと呼ぶ事業者は、韓国では通常、登録されたPG事業者です。
韓国のカードにもチャージバックはありますか?
VisaやMastercardでいうチャージバックはありません。韓国国内カードの紛争は、カード会社やPSPへの苦情として処理され、加盟店が対応して返金するかどうかを判断します。
契約法人の所在国、必要な決済手段、想定月間取引額をお知らせください。グローバルチームが1回のお打ち合わせで、貴社の状況に合わせてこのチェックリストにお答えします。